KOMENTÁŘ. Kuponová privatizace mě jako čtrnáctiletého kluka přivedla k investování. Naše rodina na ní příliš nezbohatla, ale ani jsme neodešli s prázdnou. Získal jsem díky ní první zkušenosti a hlavně chuť pochopit, jak fungují peníze, firmy a majetek.
Když mi bylo čtrnáct let, začala kuponová privatizace. Hltal jsem všechno, co se kolem ní dělo. Televizní reklamy na Harvardské fondy slibující jistotu desetinásobku, Josef Dvořák přesvědčující diváky sloganem „Proč PPF? Proč ne?“ a velké noviny plné seznamů podniků a čísel, kterým jsem tehdy vůbec nerozuměl. Byla to moje první zkušenost s investováním. A také první lekce o tom, že na burze se dá vydělat, ale také velmi snadno přijít o peníze.
Pamatuji si, jak jsme se doma jako rodina radili, kam investovat. Každý měl jiný názor. Moje maminka chtěla být konzervativní a doporučovala Komerční banku. Její bratranec zase prosazoval ČEZ. Strejda mi dokonce daroval kuponovou knížku s tím, ať se sám rozhodnu, kam body investuji, protože získané akcie budou moje. Najednou jsem měl pocit, že se účastním něčeho opravdu velkého.
Své doporučení měla také babička, která pracovala jako účetní. Dostala tip na akcie ČSAD Florenc. Prý tam jsou lukrativní pozemky a jednou na nich bude možné hodně vydělat. Tato investice nakonec nedopadla dobře. Buď společnost zkrachovala, nebo z ní zbyl jen malý likvidační zůstatek.
Stát tímto způsobem převedl do soukromých rukou majetek v účetní hodnotě přibližně 367,5 miliardy korun.
Když dnes vidím, jak se území pražské Florence proměňuje a jaké developerské plány tam má Penta, říkám si, že babička možná měla v něčem pravdu. Jen jsme si tehdy neuměli představit, jak dlouhá cesta od akcií k hodnotě pozemků může být.
Celé Československo se učilo investovat
Kuponová privatizace byla jedním z největších ekonomických experimentů v novodobé historii České republiky. Stát potřeboval převést obrovské množství majetku z rukou státu do soukromého vlastnictví. Místo toho, aby se všechny podniky prodávaly jednotlivým zájemcům, dostali možnost podílet se na jejich vlastnictví také běžní občané.
Mechanismus byl poměrně jednoduchý. Člověk si koupil kuponovou knížku, za kterou získal investiční body. Ty mohl v několika kolech rozdělit mezi akcie jednotlivých podniků. Nebo je svěřit některému z investičních privatizačních fondů, které měly za úkol investovat za něj.
První vlna probíhala v letech 1992 až 1993 ještě v rámci Československa. Zúčastnilo se jí přibližně 6 milionů občanů v České republice a celkem 8,5 milionu lidí v celé federaci. Druhá vlna se uskutečnila v letech 1993 až 1994 už pouze v České republice a zapojilo se do ní dalších 6,2 milionu lidí.
Stát tímto způsobem převedl do soukromých rukou majetek v účetní hodnotě přibližně 367,5 miliardy korun.
Mezi privatizovanými podniky byly i velké a známé společnosti. ČEZ, Česká spořitelna, Komerční banka, Investiční a poštovní banka, Škoda Plzeň, OKD, Nová Huť nebo Severočeské doly. Pro běžného člověka to byla vůbec první možnost stát se akcionářem velké průmyslové nebo finanční společnosti.
Jenže vlastnit akcii a rozumět tomu, co vlastně vlastním, jsou dvě úplně rozdílné věci.
Druhá vlna nám vyšla lépe
Na druhou vlnu už jsme byli doma připravenější. Měli jsme první zkušenost a já byl o něco starší a snad i trochu moudřejší. Rozhodli jsme se investovat do Severočeských dolů a Mostecké uhelné společnosti.
Tentokrát jsme měli štěstí. Ze Severočeských dolů nám chodila dividenda a akcie z jedné kuponové knížky jsme později dokázali prodat přibližně za 50 tisíc korun. Akcie Mostecké uhelné vynesly zhruba 40 tisíc korun. Na tehdejší poměry to byly velmi slušné peníze.
Na druhé straně stojí Viktor Kožený a Harvardské fondy. Jejich reklamní kampaň se stala symbolem celé privatizace. Slib jistoty desetinásobku přilákal stovky tisíc lidí.
Naštěstí jsme nečekali na zázrak a akcie prodali včas. Peníze jsme využili na rekonstrukci rodinného domu. Když se dnes ohlížím zpět, považuji to za jedno z našich lepších investičních rozhodnutí. Vzali jsme zisk z investice a přeměnili ho v něco, co mělo pro naši rodinu konkrétní hodnotu.
Celkově jsme na kuponové privatizaci nijak zásadně nezbohatli. Ale rozhodně jsme nepatřili k těm, kteří přišli o všechno. A hlavně jsem získal první zkušenost s tím, že hodnota akcií není jen číslo v novinách. Za každou akcií je skutečný podnik, jeho majetek, lidé, vedení a budoucnost.
Jedni vybudovali impéria, druzí přišli o úspory
Když se dnes díváme na kuponovou privatizaci, je zajímavé sledovat, jak rozdílně její účastníci dopadli.
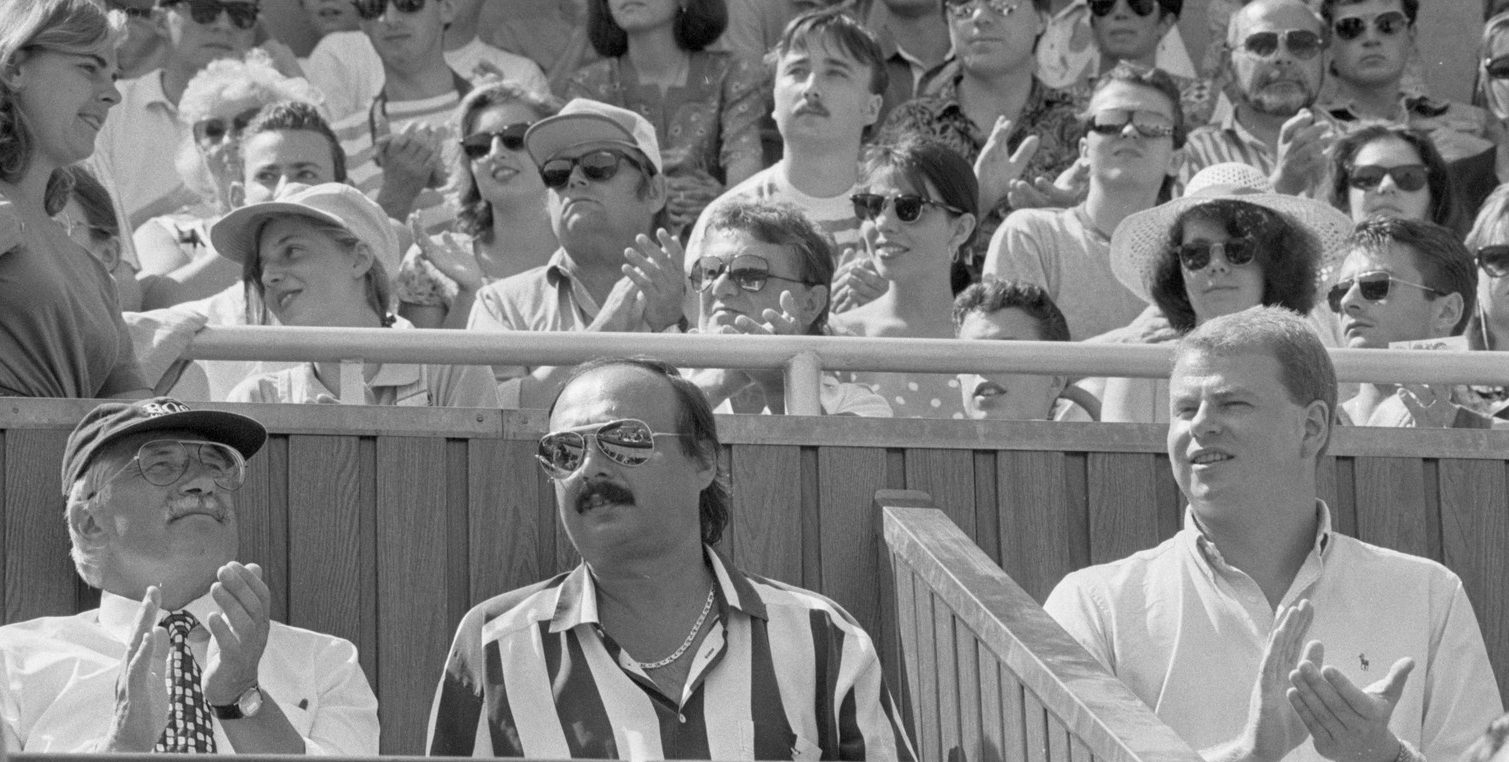
Jedním z nejznámějších příběhů úspěchu je Petr Kellner a vznik skupiny PPF. Kellner založil v roce 1991 společnost Správa Prvního privatizačního fondu. Do první vlny kuponové privatizace vstoupil s partnery a postupně vybudoval investiční skupinu, která se stala jednou z nejvýznamnějších ve střední Evropě.
Fondy PPF získaly v první vlně přes tři procenta všech investičních bodů. Investovalo s nimi více než 186 tisíc lidí a jejich portfolio zahrnovalo akcie 202 podniků v nominální hodnotě 4,9 miliardy korun. Kuponová privatizace tak byla začátkem příběhu, který později pokračoval například ovládnutím České pojišťovny a budováním rozsáhlého finančního impéria.
Na druhé straně stojí Viktor Kožený a Harvardské fondy. Jejich reklamní kampaň se stala symbolem celé privatizace. Slib jistoty desetinásobku přilákal stovky tisíc lidí. Mnozí uvěřili, že právě tady najdou jednoduchou cestu k bohatství. Jenže příběh skončil rozsáhlým skandálem, převody majetku a obrovskými ztrátami akcionářů. Kožený a Boris Vostrý byli v České republice odsouzeni za machinace související s majetkem fondů.
Zajímavé je, že oba příběhy začínaly ve stejné době a využívaly stejnou příležitost. Jeden vedl k vybudování dlouhodobě fungující investiční skupiny, druhý se stal symbolem zklamání a nedůvěry v kapitálový trh.
Vedle nich existovala řada dalších příběhů. Někteří občané investovali přímo do jednotlivých podniků a měli velmi rozdílné výsledky. Investiční fondy získaly obrovský vliv na vlastnictví firem. Někteří manažeři podniků dokázali využít nové situace a získali rozhodující vliv. A řada drobných akcionářů svěřila své body fondům, které s jejich majetkem nenaložily tak, jak očekávali.
Proč Češi přestali věřit akciím?
Myslím, že právě tady je potřeba hledat důvod, proč je část české společnosti dodnes k investování do akcií tak skeptická.
Dnes bych se na každou investici díval především podle toho, jaký majetek firma vlastní, jak vydělává peníze a kdo ji řídí.
Lidé dostali možnost stát se spoluvlastníky velkých podniků. Mnozí ale vůbec nerozuměli tomu, co kupují. Nevěděli, jak funguje akciová společnost, co znamená dividenda, jaká práva má minoritní akcionář ani jak se bránit proti rozhodnutím většinového vlastníka.
Následně přišly příběhy o vytunelovaných fondech, neprůhledných transakcích a akciích, které prakticky nešlo prodat. Člověk, který si myslel, že vlastní část hodnotné firmy, najednou zjistil, že jeho akcie nemají téměř žádnou cenu.
Kuponová privatizace navíc vytvořila miliony drobných akcionářů, kteří se po jejím skončení o své investice často přestali zajímat. Pro většinu lidí to nebyl začátek dlouhodobého investování, ale jednorázová událost. Získali akcie, nějakou dobu čekali a potom na ně zapomněli.
Když pak zjistili, že o část svého majetku přišli, zůstalo jim především zklamání. A nedůvěra k akciím, fondům a finančním poradcům.
Co jsem si z kuponové privatizace odnesl?
Když se dnes ohlížím na svou první investiční zkušenost, vidím v ní několik důležitých lekcí.
Dnes investuji pouze do toho, čemu rozumím. Když jsem ve čtrnácti letech listoval novinami s přehledem podniků, viděl jsem spoustu čísel. Ale nerozuměl jsem tomu, co znamenají. Dnes bych se na každou investici díval především podle toho, jaký majetek firma vlastní, jak vydělává peníze a kdo ji řídí.
V investování si pečlivě vybírám solidního partnera.
Pokud svěříte své peníze investičnímu fondu nebo poradci, měli byste vědět, komu je svěřujete a jak s nimi bude nakládat. Reklama, známá tvář nebo slib vysokého výnosu nejsou důvodem k důvěře.
Nemám od investování přehnaná očekávání. Investování není zkratka k bohatství. Je to způsob, jak chránit a postupně rozmnožovat majetek, který už člověk vytvořil. Pokud chcete opravdu zbohatnout, mnohem větší příležitost vidím v podnikání, budování firem a vytváření skutečné ekonomické hodnoty.
Petr Kellner nezbohatl jen proto, že si lidé koupili kuponové knížky a svěřili mu investiční body. Dokázal využít příležitost, vybudovat tým, získávat podíly ve firmách a dlouhodobě rozvíjet podnikání. To je něco úplně jiného než pasivně čekat, až poroste hodnota několika akcií.
Dnes investuji už mnoho let a udělal jsem spoustu dalších chyb. Jedno pravidlo ale zůstává stejné: nejdříve musím vědět, co kupuji, a teprve potom řešit, kolik na tom mohu vydělat.